Betrug im Online-Shop: KI gegen KI. So schützen sich Online-Shops vor Betrug und Zahlungsausfall
Gastbeitrag von Dennis Kasten
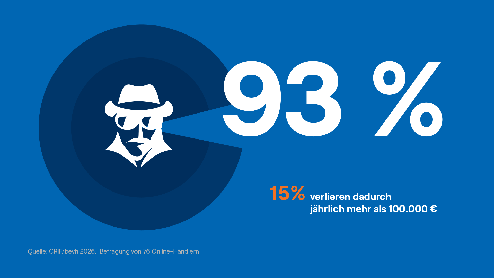
93 % der deutschen Online-Händler waren 2026 mit Betrug oder Betrugsversuchen konfrontiert, so eine Studie von CRIF und dem Bundesverband E-Commerce und Versandhandel (bevh). Künstliche Intelligenz macht Betrug im Online-Shop einfacher und schwerer zu erkennen. Dieselbe Technologie macht aber auch die Abwehr präziser. Für Händler mit hochpreisigen Sortimenten ist deshalb entscheidend, wer sie im eigenen Checkout einsetzt.
Das Wichtigste in Kürze
- Betrug ist Alltag: 93 % der Online-Händler sind mit Betrug oder Betrugsversuchen konfrontiert, 15 % verlieren jährlich mehr als 100.000 Euro.
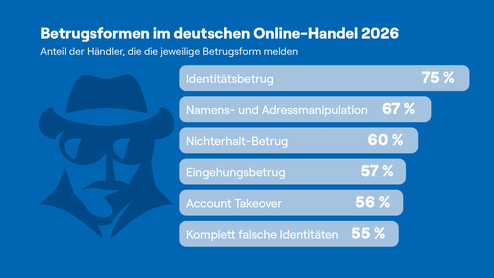
- Identitätsbetrug dominiert: 75 % der Händler berichten von Identitätsbetrug, 56 % von Account Takeover.
- Vorleistung ist die Regel: Rechnungs- und Ratenkauf machen zusammen 30,8 % des Online-Umsatzes aus. Bei beiden wird geliefert, bevor bezahlt ist.
- Machine Learning wirkt: 71 % der deutschen Unternehmen mit ML entdecken Betrugsfälle, die sonst unentdeckt geblieben wären, 74 % verzeichnen weniger Fehlablehnungen.
- Regulierung zieht an: Ab dem 20. November 2026 macht die Verbraucherkreditrichtlinie CCD II die Bonitätsprüfung für viele Buy-now-pay-later-Angebote zur Pflicht.
Betrug oder Zahlungsausfall: die Grundbegriffe der Fraud Prevention im E-Commerce
Wer Betrug und Zahlungsausfall in einen Topf wirft, optimiert an der falschen Stelle. Letzten Endes bestimmt die korrekte Unterscheidung, welche Gegenmaßnahme Sie ergreifen sollten. Im Mahnlauf sehen beide Fälle zwar gleich aus, ihre Ursachen sind aber grundverschieden:
- Betrug (Fraud): Die Besteller täuschen bewusst und wollen nie zahlen. Typische Formen sind Identitätsbetrug, Account Takeover und Nichterhalt-Betrug.
- Family Fraud: Hier bestellen Menschen bewusst unter dem Namen von Partnern oder Familienangehörigen, ohne dass diese davon wissen, etwa weil die eigene Bonität nicht ausreicht. Sie wollen durchaus zahlen, täuschen aber über ihre Identität.
- Zahlungsausfall: Die Kunden wollen zahlen, können es aber nicht. Das ist das klassische Risiko bei Rechnungs- und Ratenkauf.
- Eingehungsbetrug: Er sieht aus wie ein Zahlungsausfall, ist aber Betrug. Die Besteller gehen eine Zahlungspflicht ein, die sie von Anfang an nicht erfüllen wollen. 57 % der Händler melden diese Form (CRIF/bevh).
Die Unterscheidung ist mehr als Begriffsarbeit. Wer Betrug als Zahlungsausfall verbucht, verschärft die Prüfregeln für alle Kunden und bestraft damit die Zahlungswilligen.
Das Lagebild: Betrug im deutschen Online-Handel 2026
Im deutschen E-Commerce ist Betrug kein Ausnahmefall, sondern Alltag. Die Zahlen zeigen, warum das Thema auf die Agenda jeder Geschäftsführung gehört.
Aus Händlersicht melden 93 % der Online-Händler Betrug oder Betrugsversuche. Bei 32 % liegen einzelne Schäden über 2.500 Euro, 15 % verlieren jährlich laut CRIF/bevh mehr als 100.000 Euro. Für Sortimente wie Möbel, Consumer Electronics oder Sportgeräte, bei denen einzelne Warenkörbe schnell vierstellig werden, ist das ein direkter Margenkiller.
Auch Verbraucher sind betroffen: Ihr Schaden durch Online-Betrug lag nach Schätzung der SCHUFA allein 2025 bei rund 10 Milliarden Euro. Für Händler ist das mehr als eine Randnotiz. Mit Daten, die Betrüger Verbrauchern per Phishing oder aus Datenlecks stehlen, bestellen sie anschließend in deren Namen in Online-Shops.
KI im E-Commerce-Betrug: Wie Angreifer aufrüsten
Mit generativer KI sinken die Kosten pro Betrugsversuch, während die Qualität der Täuschung steigt. Zwei Entwicklungen sind dafür ausschlaggebend.
Skalierung und fehlerfreie Täuschung
82 % der Unternehmen stellen laut Bitkom fest, dass Angreifer verstärkt KI einsetzen. Mehr als die Hälfte von ihnen (53 %) beobachtet Angriffsversuche, die sich automatisch anpassen. Im Online-Shop kann das so aussehen: Betrüger setzen Bots ein, also Programme, die Bestellungen automatisch absetzen. Wird eine Bestellung abgelehnt, probiert der Bot sofort die nächste Variante, etwa mit anderer Schreibweise des Namens, leicht veränderter Adresse oder neuer E-Mail-Adresse. Das wiederholt sich so lange, bis eine Bestellung die Prüfung passiert. Gleichzeitig fallen klassische Warnsignale weg. 38 % erkennen KI-gestützte Angriffe an der hohen sprachlichen Qualität von Nachrichten und Mails. Rechtschreibfehler als Erkennungszeichen - das war einmal.
Synthetische Identitäten, Social Engineering und Account Takeover
- Synthetische Identitäten: Sie kombinieren echte Adressdaten mit erfundenen Namen oder umgekehrt. 55 % der Online-Händler hatten laut CRIF/bevh bereits mit komplett erfundenen Identitäten zu tun.
- Voice Cloning und Social Engineering: Mit geklonten Stimmen und KI-generierten Nachrichten geben sich Betrüger im Kundenservice als echte Kunden aus, etwa um eine Lieferadresse zu ändern. 50 % der Verbraucher fürchten nach Angaben der SCHUFA das Voice Cloning.
- Account Takeover: 56 % der Händler sammelten laut CRIF/bevh-Umfrage Erfahrungen mit dieser Form des Betrugs. Ein gekapertes Kundenkonto mit guter Bestellhistorie passiert Bonitätsprüfungen wie ein Stammkunde.
Zahlungsausfälle im E-Commerce: Wo KI-Betrug und Ausfallrisiko verschmelzen
Die Zahlungsfähigkeit der Kunden sinkt, während Identitätsbetrug massentauglich wird. Beide Entwicklungen treffen Händler gleichzeitig.
Fast ein Drittel des Online-Umsatzes läuft über Rechnungskauf (26,1 %) und Ratenkauf (4,7 %), so das EHI Retail Institute. Bei beiden Zahlarten liefert der Händler, bevor bezahlt wird. Gleichzeitig sind 5,67 Millionen Menschen in Deutschland überschuldet - der erste deutliche Anstieg seit 2018 (Creditreform). 44 % der Buy-now-pay-later-Nutzer (BNPL) haben innerhalb von sechs Monaten mindestens eine Zahlungsfrist verpasst, doppelt so viele wie 2024, wie die SCHUFA vermeldet.
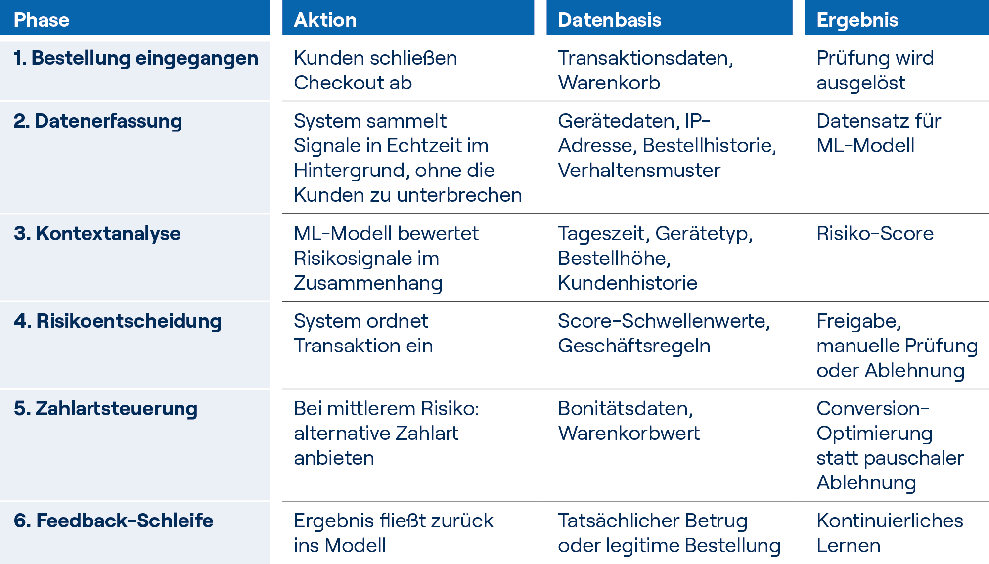
Für Händler mit durchschnittlichen Warenkörben jenseits von 500 Euro bedeutet das: Jede Bestellung auf Rechnung ist eine Finanzierungsentscheidung in Echtzeit. Wer hier mit pauschalen Ablehnungen arbeitet, verliert Umsatz. Wer gar nicht prüft, verliert Ware. ML-basiertes Scoring kann differenzieren: Statt pauschal abzulehnen, bietet das System den Kunden eine sichere Zahlart an.
Fraud Prevention im EC-ommerce: Was KI in der Abwehr leistet
Machine Learning erkennt Muster, die starre Regelwerke übersehen, ohne den Checkout zu verlangsamen.
Machine Learning und Regeln im Zusammenspiel
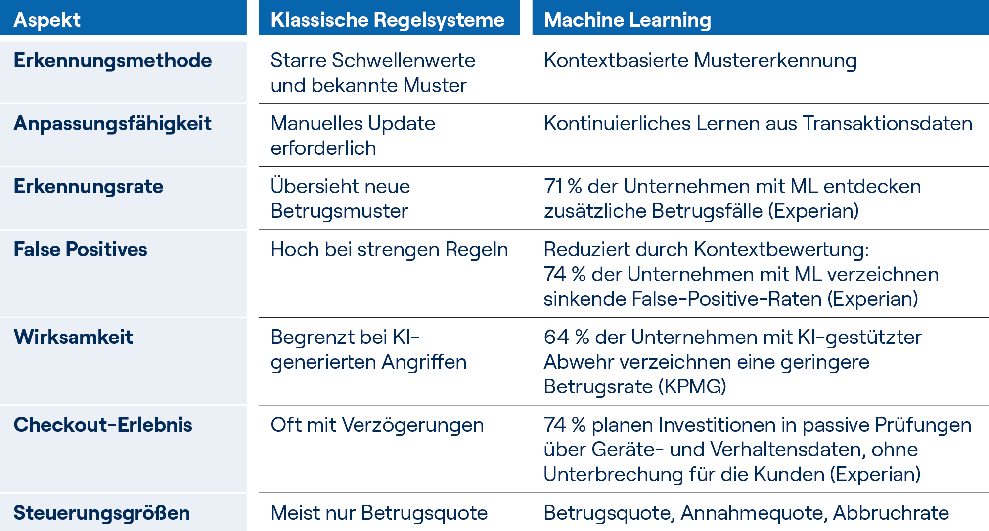
71 % der Unternehmen entdecken mit Machine Learning (ML) Betrugsfälle, die sonst unentdeckt geblieben wären (Experian). Der Grund: ML-Modelle werten Geräte-, Verhaltens- und Transaktionsdaten im Zusammenhang aus. Klare Muster wie eine Bestellserie mitten in der Nacht von einem neuen Gerät fangen feste Regeln zuverlässig ab. Ihre Stärke spielen ML-Modelle dort aus, wo viele einzeln unauffällige Signale erst zusammen auf Betrug hindeuten. In der Praxis kombinieren Anbieter deshalb beides. 64 % der Unternehmen mit KI-gestützter Abwehr verzeichnen laut KPMG eine messbar geringere Betrugsrate.
Wie gut ML-Modelle arbeiten, hängt vor allem von den Daten ab, mit denen sie trainiert werden. Je mehr Bestellungen, Zahlungsverläufe und Betrugsfälle aus unabhängigen Quellen einfließen, desto zuverlässiger unterscheiden die Modelle echte Kunden von Betrügern. Ein einzelner Shop sieht dabei nur die eigenen Bestellungen. Ein Partner, der Transaktionen vieler Händler auswertet, erkennt dagegen Muster, die über Shopgrenzen hinweg auftreten, etwa wenn mit derselben falschen Identität nacheinander in mehreren Shops bestellt wird.
Regeln und Machine Learning im Vergleich: Was beide Ansätze leisten
Schutzlücke und Zielkonflikt im Mittelstand
Die Zahlen zeigen allerdings auch eine Lücke. 71 % der Unternehmen sehen laut KPMG ein hohes Risiko durch KI-Betrug. Unter den Online-Händlern setzen laut CRIF/bevh aber nur 75 % überhaupt Maßnahmen zur Betrugserkennung ein, weitere 9 % planen sie.
Für mittelständische Händler liegt die Lösung selten im Eigenbau. Ihnen fehlt nicht nur eine eigene Data-Science-Abteilung, sondern vor allem die Datenmenge, die gute Modelle brauchen. Entlastung bringt ein Payment-Partner, der Betrug im Rahmen der Bonitätsprüfung zuverlässig enttarnt.
Dazu kommt ein Zielkonflikt bei False Positives: Zu strenge Modelle lehnen echte Kunden ab. Neben der Betrugsquote zählen deshalb auch Annahmequote und Abbruchrate als Steuerungsgrößen. Wer nur auf Fraud-Reduktion optimiert, kann Conversion verlieren.
So sieht ein solider ML-basierter Prüfprozess aus:
KI und Betrug im E-Commerce: Trends und Regulierung bis 2027
Zwischen Betrug und Abwehr entsteht ein Wettrüsten, und neue Regulierung verändert die Spielregeln für Rechnungs- und Ratenkauf.
- Wettrüsten: 58 % der Unternehmen erwarten laut KPMG in den kommenden zwei Jahren mehr KI-gestützte Angriffe. Mithalten können nur Modelle, die laufend mit aktuellen Transaktionsdaten weiterlernen. Sie erreichen Erkennungsraten, die mit statischen Regelwerken nicht möglich sind.
- Verbraucherkreditrichtlinie (CCD II): Ab dem 20. November 2026 fallen viele BNPL-Angebote unter das Verbraucherkreditrecht. Dann ist eine Bonitätsprüfung Pflicht - was Anbieter ohne belastbare Scoring-Modelle zur Bonitätsbewertung vor Probleme stellt.
- EU-AI-Act: KI-gestützte Bonitätsbewertung gilt als Hochrisiko-Anwendung mit Dokumentations- und Transparenzpflichten, die ab dem 2. Dezember 2027 greifen. Reine Betrugserkennung fällt nicht in diese Kategorie.
Fazit: Worauf es bei der Wahl des Payment-Partners ankommt
KI verschiebt das Kräfteverhältnis zwischen Betrug und Abwehr laufend. Für Händler zählt deshalb, dass ihr Payment-Partner beides abdeckt: Betrug erkennen, bevor die Ware das Lager verlässt, und das Risiko tragen, wenn Kunden nicht zahlen. Bei der Wahl des Payment-Partners kommt es daher auf drei Themen an: Betrugsabwehr, Haftung und eine Bonitätsprüfung, die den Anforderungen der CCD II entspricht.
Die TeamBank setzt beim Angebot mit dem easyCredit-Ratenkauf und easyCredit-Rechnung auf folgende Punkte:
- Betrugsabwehr: Die TeamBank kombiniert feste Regeln mit Machine-Learning-Modellen, die auf Daten aus vielen Jahren Konsumentenfinanzierung und einem großen Händlernetz beruhen. Klare Muster fangen die Regeln ab, auffällige Kombinationen vieler Signale erkennen die Modelle. Händler unterstützen die Prüfung, indem sie verdächtige Bestellungen stoppen und melden.
- Bonitätsprüfung nach Verbraucherkreditrecht: Beim easyCredit-Ratenkauf ist die Bonität Voraussetzung jeder Finanzierungszusage. Die SCHUFA-Anfrage läuft als Konditionsanfrage ohne Einfluss auf den SCHUFA-Score. Die Prüfung ist mit Überschuldungsprävention verbunden: Finanziert wird nur, was die Kunden tragen können. Weil der easyCredit-Ratenkauf schon heute eine Finanzierung nach Verbraucherkreditrecht ist, ist die Bonitätsprüfung, die die CCD II ab dem 20. November 2026 für viele BNPL-Angebote vorschreibt, hier bereits Standard.
- Haftung: Die TeamBank übernimmt Finanzierung, Bonitätsprüfung, Auszahlung und das Ausfallrisiko. Beim easyCredit-Ratenkauf gilt in Online-Shops eine Zahlungszusage von 22 Wochen. Auch bei Betrug kann die TeamBank das Risiko tragen, wenn Händler die Vorgaben zur Betrugsabwehr einhalten, etwa den Versand nur an die angegebene Lieferadresse und mit Sendungsverfolgung.
Häufig gestellte Fragen zu Betrug im Online-Shop durch KI
Was ist der Unterschied zwischen Betrug und Zahlungsausfall im Online-Shop?
Beim Betrug täuschen die Besteller bewusst, etwa mit einer gestohlenen Identität. Meist wollen sie nie zahlen. Beim sogenannten Family Fraud bestellen Menschen dagegen unter dem Namen von Partnern oder Angehörigen, etwa weil sie selbst verschuldet sind. Jedoch wollen sie durchaus zahlen. Beim Zahlungsausfall wollen die Kunden auch zahlen, können es aber nicht. Beide Fälle landen im selben Mahnlauf, benötigen aber unterschiedliche Gegenmaßnahmen: Betrugsprävention einerseits, Bonitätsprüfung und passende Zahlartsteuerung andererseits.
Wie nutzen Betrüger KI im E-Commerce?
Sie erzeugen synthetische Identitäten aus echten und erfundenen Daten, verfassen fehlerfreie Phishing-Nachrichten, um an Zugangsdaten für Kundenkonten zu kommen und geben sich im Kundenservice als echte Kunden aus, etwa um eine Lieferadresse zu ändern. Zusätzlich passen automatisierte Bots Bestelldaten so lange an, bis ein Betrugsversuch die Prüfung passiert.
Was leistet Machine Learning in der Fraud Prevention?
ML-Modelle werten Geräte-, Verhaltens- und Transaktionsdaten im Zusammenhang aus und erkennen Muster, die starre Regeln übersehen. Laut KPMG verzeichnen 64 % der Unternehmen mit KI-gestützter Abwehr eine messbar geringere Betrugsrate.
Welche Betrugsform ist im deutschen E-Commerce am häufigsten?
Am häufigsten ist Identitätsbetrug: Laut CRIF/bevh 2026 melden ihn 75 % der Händler. Danach folgt Namens- und Adressmanipulation mit 67 %.
Warum reichen klassische Regelsysteme nicht mehr aus?
Generative KI beseitigt typische Warnsignale wie Rechtschreibfehler, Bots variieren Bestelldaten so lange, bis ein Versuch durchkommt. 53 % der Unternehmen, die einen verstärkten KI-Einsatz bei Angriffen feststellen, beobachten laut Bitkom Angriffsversuche, die sich automatisch anpassen. Starre Regeln, die auf bekannte Muster reagieren, können mit dieser Anpassungsgeschwindigkeit nicht mithalten.
Was bedeutet die Verbraucherkreditrichtlinie CCD II für Rechnungs- und Ratenkauf?
Ab dem 20. November 2026 fallen viele BNPL-Angebote unter das Verbraucherkreditrecht. Anbieter müssen dann eine Bonitätsprüfung durchführen. Für Händler bedeutet das: Der Payment-Partner muss belastbare Scoring-Modelle zur Bonitätsbewertung mitbringen, die sowohl regulatorisch konform als auch conversion-freundlich arbeiten.
Wie lassen sich False Positives in der Betrugserkennung reduzieren?
False Positives sinken, wenn neben der Betrugsquote auch Annahmequote und Checkout-Abbruchrate als Steuerungsgrößen definiert werden. ML-Modelle, die Risikosignale im Kontext bewerten statt einzelne Schwellenwerte zu prüfen, lehnen weniger echte Kunden fälschlich ab. Laut Experian verzeichnen 74 % der deutschen Unternehmen mit ML sinkende False-Positive-Raten.
Worauf sollten Händler bei der Wahl des Payment-Partners achten?
Drei Themen sind zentral: Wie erkennt der Partner Betrug, bevor die Ware verschickt ist? Wer trägt das Risiko bei Zahlungsausfall und Betrug? Und ist die Bonitätsprüfung fester Bestandteil der Zahlart, mit Überschuldungsprävention verbunden und konform mit der CCD II, die ab dem 20. November 2026 gilt?
Autor:
Dennis Kasten, Leiter Business Partner, TeamBank AG Nürnberg.
Kontakt:
TeamBank AG
Beuthener Straße 25
90471 Nürnberg
Telefon: +49 (0) 911 5390-0
E-Mail: partner@easycredit.de
Internet: partner.easycredit.de
Quellen):
presseportal.de (CRIF / bevh) (2026): Betrug im E-Commerce 2026. URL: https://www.presseportal.de/pm/22285/6356430 (Zugriff am 05.10.2026).
Experian (unter Bezug auf Forrester Consulting) (2026): Experian Fraud Report 2026: KI treibt Betrug auf Rekordniveau. URL: https://www.experian.de/events-and-insights/2026/02/24/experian-fraud-report-2026-ki-treibt-betrug-auf-rekordniveau/ (Zugriff am 05.10.2026).
KPMG (2026): White-Collar Crime 2025/2026: Wirtschaftskriminalität in Deutschland - Unternehmen sehen steigende Fallzahlen durch Künstliche Intelligenz. URL: https://kpmg.com/de/de/medien/pressemitteilungen/2026/06/wirtschaftskriminalitaet-in-deutschland-unternehmen-sehen-steigende-fallzahlen-durch-kuenstliche-intelligenz.html (Zugriff am 05.10.2026).
Bitkom (2026): Wirtschaftsschutz 2025. URL: https://www.bitkom.org/Bitkom/Publikationen/Wirtschaftsschutz-2025 (Zugriff am 05.10.2026).
IT Finanzmagazin (unter Bezug auf EHI Retail Institute) (2026): Online-Payment: Rechnungskauf und PayPal weiter dominierend (laut EHI-Studie "Online-Payment 2026"). URL: https://www.it-finanzmagazin.de/online-payment-rechnungskauf-und-paypal-weiter-dominierend-laut-ehi-studie-online-payment-2026-244098/ (Zugriff am 05.10.2026).
t-online.de (unter Bezug auf SCHUFA) (2025): Online-Betrug: KI-Maschen kosten Verbraucher 10 Milliarden Euro. URL: https://www.t-online.de/finanzen/aktuelles/verbraucher/id_101230840/online-betrug-ki-maschen-kosten-verbraucher-10-milliarden-euro.html (Zugriff am 05.10.2026).
Creditreform (2025): SchuldnerAtlas Deutschland 2025 (Pressemitteilung). URL: https://www.creditreform.de/fileadmin/user_upload/central_files/img/startseite/aktuellesundwissen/SchuldnerAtlas/2025/SchuldnerAtlas_Pressemitteilung_2025.pdf (Zugriff am 05.10.2026).
retail-news.de (unter Bezug auf SCHUFA) (2025): SCHUFA-Umfrage: Zahlungsausfälle bei BNPL. URL: https://retail-news.de/schufa-umfrage-zahlungsausfaelle-bnpl-2025/ (Zugriff am 05.10.2026).
https://partner.easycredit.de/wp-content/uploads/2023/05/Betrugspolicy-easyCredit-Ratenkauf.pdf