Konsumtrends im Wandel
Wie "Buy Now, Pay Later" das Kaufverhalten beeinflusst
von David Stange
06.03.2026 Für Händler wirkt "Buy Now, Pay Later" wie ein Conversion-Hebel. Für Verbraucher kann BNPL sich wie ein kurzer Liquiditätspuffer anfühlen. Genau diese Mischung verändert Kaufentscheidungen, Budgetgefühl und Risikoprofile.
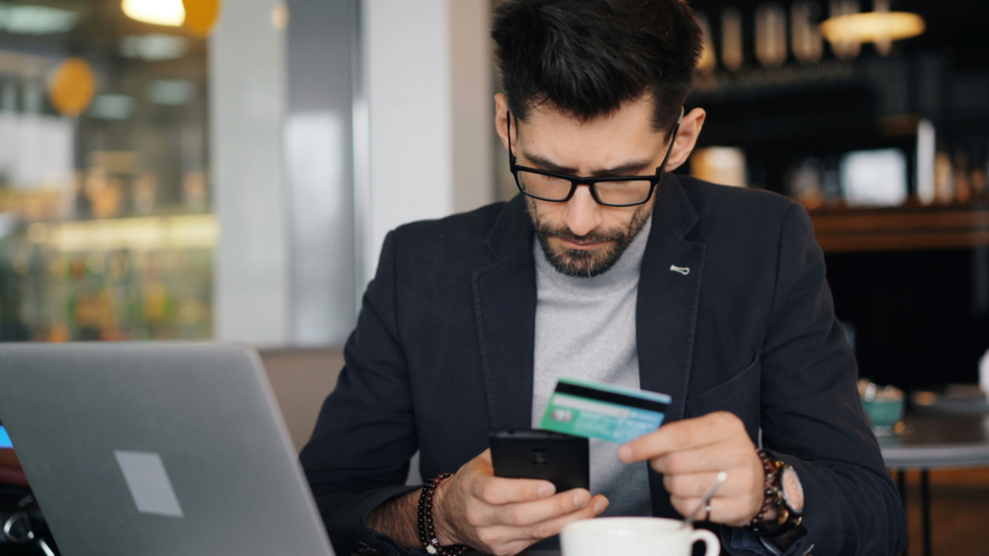
Bild: Vitaly Gariev / Unsplash.com
Jetzt kaufen und später bezahlen - als BNPL erfreut sich der klassische Zahlungsaufschub großer Beliebtheit.
BNPL ist damit nicht nur "eine weitere Zahlungsart". Es ist ein kreditähnlicher Mechanismus, der im Alltag als bequemer Checkout-Schritt erscheint. Darin liegt die Wirkung auf das Kaufverhalten, aber auch ein Teil des Problems.
Was BNPL genau ist und wie sich Modelle unterscheiden
BNPL beschreibt einen kreditbasierten Zahlungsaufschub, der meist digital im Checkout angeboten werden. Entscheidend ist, dass es nicht "das eine" BNPL gibt, sondern mehrere Modelltypen, die sich vor allem bei Zeitpunkt der Belastung, Anzahl der Raten, Kostenstruktur und Risikosteuerung unterscheiden.| BNPL-Modell | Kurzbeschreibung | Kostenlogik (typisch) | Wo es sich im Kaufverhalten auswirkt |
|---|---|---|---|
| Pay later (z. B. 14/30 Tage) | Ware sofort, Zahlung später zu einem festen Termin | Oft ohne Zinsen, Gebühren bei Verzug möglich | Senkt Kaufbarriere durch Zahlungsaufschub |
| Split payments (z. B. 3/4 Raten) | Aufteilung in wenige Teilzahlungen | Häufig ohne Zinsen, ggf. Gebühren je nach Markt | Erhöht gefühlte Leistbarkeit durch kleinere Raten |
| Installments (längere Laufzeiten) | Raten über mehrere Monate | Häufig zins- oder gebührenbasiert | Ermöglicht höhere Tickets, bindet Budget länger |
| Merchant-funded BNPL | Händler subventioniert BNPL als Conversion-Tool | Kosten primär beim Händler | Option wird häufiger gewählt, weil sie friktionsarm wirkt |
| Consumer-paid BNPL | Kosten liegen teils bei der Käuferseite | Direkte Kosten plus Mahnkosten möglich | Gesamtkosten werden teils erst spät bewusst |
| Soft vs. stärkeres Underwriting | Unterschied in der Risikoprüfung | Indirekt über Zugangshürden | Bestimmt, wie leicht BNPL verfügbar ist | Integriert vs. Redirect | Unterschied in der Checkout-UX | UX statt Kosten entscheidet | Je nahtloser, desto höher oft die Nutzung |
Auch regulatorisch wird BNPL zunehmend als Kreditprodukt betrachtet. Die EU-Verbraucherkreditrichtlinie (Directive (EU) 2023/2225 , oft "CCD2") nennt "Buy now, pay later"-Schemes ausdrücklich im Kontext des Anwendungsbereichs. Damit wächst der Druck, Transparenz und Schutzmechanismen europaweit zu harmonisieren.
Warum "später zahlen" im Moment des Kaufens so stark wirkt
BNPL wirkt im Kern über Reibungsreduktion. Im Checkout sinkt der mentale "Zahlungsschmerz", weil der Geldabfluss zeitlich entkoppelt wird. Gleichzeitig fühlt sich der Betrag kleiner an, wenn er in Teilzahlungen zerlegt wird. Das kann Impulskäufe erleichtern und Upgrades wahrscheinlicher machen. Auf Händlerseite ist das interessant, weil es Abbrüche senken kann.Mehrere Marktanalysen und Anbieterkommunikationen berichten von Umsatz- und Conversion-Uplifts, wenn BNPL angeboten wird. Eine Klarna-Mitteilung verweist etwa auf eine Stripe-Studie, nach der BNPL "bis zu 14 %" mehr Umsatz bringen kann, getrieben durch Conversion und Warenkorb. Solche Zahlen sind kontextabhängig, aber sie erklären, warum BNPL so schnell verbreitet wurde.
Nutzungsmuster: Wer BNPL verwendet und wofür es eingesetzt wird
Wie verbreitet BNPL ist, zeigt eine BaFin-Umfrage für Deutschland : Rund ein Fünftel der 18- bis 60-Jährigen nutzt BNPL beim Online-Shopping. Besonders hoch ist die Nutzung bei Jüngeren. Gekauft werden häufig Kleidung, Elektronik, Haushaltswaren und Möbel, teils auch Reisen. Als wichtigste Motive werden Bequemlichkeit, gezielter Zahlungsaufschub und finanzielle Engpässe genannt.Kreditkarte vs. BNPL
Angesichts der neuen Technologien fragen sich Händler und Konsumenten häufiger: Buy Now, Pay Later oder Kreditkarte ? Beide Instrumente ermöglichen Konsum auf Kredit, unterscheiden sich aber im Nutzungserlebnis und in der Steuerungslogik. Bei Kreditkarten werden Käufe über einen laufenden Kreditrahmen gebündelt und später in einer Abrechnung zusammengeführt, oft mit der Option auf Teilzahlung. BNPL dagegen zerlegt die Finanzierung in einzelne, transaktionsbezogene Pläne mit festen Fälligkeiten, die direkt im Checkout präsentiert werden. Das macht BNPL im Kaufmoment häufig "greifbarer" und gefühlt kontrollierbarer, kann aber gleichzeitig zu einer stärkeren Fragmentierung führen, wenn mehrere Pläne parallel laufen.Für Händler ist BNPL dadurch eher ein Checkout-Optimierer, während Kreditkarten eher als universelles Zahlungsmittel funktionieren, das nicht zwingend den gleichen psychologischen Conversion-Effekt im Moment der Entscheidung erzeugt.
Regulatorik und Handelspraxis: Was CCD2 für BNPL und Shops bedeuten kann
Die neue Verbraucherkreditrichtlinie CCD2 zielt auf stärkeren Verbraucherschutz und mehr Einheitlichkeit im EU-Kreditrecht. In der Praxis kann das bedeuten: mehr Informationspflichten, strengere Vorgaben für Werbeaussagen und je nach Produktdesign auch Anforderungen rund um Kreditwürdigkeits- oder Angemessenheitsprüfungen. Für Deutschland wird zur Umsetzung ein Start der neuen Regeln im November 2026 diskutiert (Frist ist der 20.11.2026), nachdem nationale Entwürfe bereits in den Gesetzgebungsprozess gingen.Für Händler verschiebt sich damit die Verantwortung indirekt. Selbst wenn die Kreditentscheidung beim BNPL-Anbieter liegt, prägt der Shop die Nutzerführung. Sinnvoll sind daher klare Leitplanken, die Konversion und Fairness verbinden:
- Transparenz im Checkout: Gesamtsumme, Fälligkeiten, Gebühren und Mahnlogik klar sichtbar.
- Saubere Retourenprozesse: Rückerstattung und Plan-Anpassung müssen verständlich sein.
- UX ohne Druckmuster: Teilzahlung nicht als "Default" verstecken, sondern als echte Wahl.
- Monitoring statt Bauchgefühl: Ausfallquote, Retouren, Supportfälle und Beschwerdegründe als KPI-Set.
Fazit: BNPL verändert Konsum, weil es Zahlungswahrnehmung verändert
BNPL verschiebt den Moment der Zahlung und damit die Wahrnehmung von "leistbar". Das kann Kaufabbrüche reduzieren und Warenkörbe erhöhen, was den Handel treibt. Gleichzeitig erhöht es das Risiko, dass Ausgaben über mehrere Pläne aus dem Blick geraten.Mit der Verbraucherkreditrichtlinie CCD2 wird BNPL in Europa voraussichtlich stärker reguliert und standardisiert. Für Händler bedeutet das: BNPL bleibt relevant, aber die Messlatte für Transparenz und verantwortungsvolle Nutzerführung steigt. Wer BNPL als Teil eines "fairen Checkout"-Konzepts versteht, kann vom Trend profitieren, ohne ihn zu verschärfen.
alle Optionen Mitglied werden auf neuhandeln
Abonnieren Sie unseren kostenlosen wöchentlichen Newsletter!
Verwandte Beiträge zu diesem Beitrag
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: