Gewinner und Verlierer: Das sind Deutschlands Top-Shopsysteme
03.12.2025 Deutschlands Top-Shopsysteme ordnen sich neu: Die dritte Generation gewinnt - und verschläft den technologischen Wettbewerb im E-Commerce spürbar.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|

|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Zur Erfassung der Shopsysteme bedient sich EHI/ecommerceDB der Browser-Add-ons Wappalyzer und Builtwith . Auf diese Weise konnte den Händlern in 60 Prozent der Fälle ein Shopsystem zugeordnet werden, für die restlichen 40 Prozent war kein Shopsystem erkennbar. Diese Händler setzen entweder auf eine selbst entwickelte Lösung oder verwenden eine so stark modifizierte Software, dass das Ursprungssystem nicht mehr erkennbar ist.
Die Shopsysteme von Deutschlands Top-1.000-Händlern
Aus den erhobenen Daten lassen sich neben dem eigentlichen Ranking aber noch weitere Schlüsse ziehen: Insbesondere in welchen Umsatz-Segmenten die einzelnen Shopsysteme besondere Verbreitung finden. Auf diese Weise lässt sich beurteilen, welche Händler von einem Anbieter adressiert werden. Deswegen betrachten wir in dieser Marktanalyse die acht wichtigsten Shopsysteme im Detail.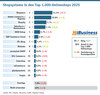
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenHauchdünn bleibt der Vorsprung, den der erstplatzierte Shopware gegenüber dem Adobe Commerce (ehemals Magento) erringen konnte. Lediglich sieben Installationen trennen die beiden noch voneinander. Im Studienjahr 2023 lag der Abstand noch bei 28 Installationen. Dazu beigetragen hat nicht nur, dass Adobe 14 Installationen gewinnen konnte, sondern auch, dass Shopware sieben abgab. Trotzdem: Shopware kann seine Spitzenposition das dritte Jahr in Folge verteidigen. Zur Erinnerung: Als Adobe im Jahr 2018 Magento übernahm, lag das US-System mit 13,9 Prozent Marktanteil noch unangefochten an der Spitze. Shopware kam als zweitplatziertes System gerade einmal auf einen Marktanteil von 8,8 Prozent (siehe iBusiness: Top Ten: Das sind Deutschlands wichtigste Shopsysteme 2018).
Besonders eindrucksvoll bleibt aber vor allem die Entwicklung der kanadischen ECommerce-Plattform Shopify . Seit 2021 ist das System ununterbrochener Wachstumssieger. Gegenüber dem Studienjahr 2023 konnten die Kanadier ihren Marktanteil erneut um ganze 4,5 Prozentpunkte ausbauen - in diesem Jahr reicht es damit, um auf Rang 3 vorzustoßen und dort die Salesforce Commerce Cloud (ehemals Demandware) zu verdrängen.
Keine Gewinner ohne Verlierer
Zu den langfristigen Verlierern gehören dagegen ganz klar OXID eShop , HCL Commerce (ehemals IBM Websphere) und die SAP Commerce Cloud (ehemals Hybris). Besonders deutlich wird dieser Verlust im langjährigen Vergleich: 2022 kam Oxid noch auf 6,2 Prozent Marktanteil und hat demgegenüber im Studienjahr 2025 ganze 2,5 Prozentpunkte verloren. HCL Commerce erreicht 2022 noch 1,9 Prozent Marktanteil (-1 Punkt) und SAP hat inzwischen 0,8 Punkte auf seinen 2022er-Marktanteil von 3,4 Prozent eingebüßt.Weniger aussagekräftig sind hingegen die Veränderungen auf den hinteren Rängen: JTL-Shop konnte vier Installationen gewinnen, was aber vor allem auf eine bessere Sichtbarkeit zurückzuführen sein dürfte. Websale bleibt praktisch unverändert, rutscht durch diesen Effekt aber um eine Position nach unten. Den zehnten Rang teilen sich in diesem Studienjahr zudem vier Anbieter - allerdings werden die Marktanteile auf diesen Positionen schnell sehr volatil und sind wenig aussagekräftig.
Shopware
In den aktuellen Auswertungen verteidigt der nordrhein-westfälische System-Anbieter Shopware Shopware erfolgreich die Spitzenposition mit einem Marktanteil von 11,5 Prozent. Über die vorangegangenen Auswertungen betrachtet, ist Shopware ganz klar der Aufsteiger und konnte besonders kräftig zulegen. Inzwischen scheint die Wachstumsphase aber abgeschlossen - zumindest unter den Top-1.000-Shops. Seinen Höhepunkt erreichte Shopware 2022 mit 12,2 Prozent Marktanteil.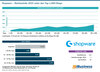
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenNoch immer ist das System auf den hinteren Rängen etwas stärker vertreten. Im Vergleich zu den Vorjahren hat sich der "Buckel" jedoch deutlich ins Mittelfeld und nach ganz vorne verschoben, sodass insgesamt eine sehr ausgewogene Verteilung entsteht. In dieser Entwicklung spiegelt sich einerseits das organisches Wachstum von Shopware wieder: Das System ist durch die hinteren Ränge nach vorn gedrungen. Nicht wenige Shops dürften in den vergangenen Jahren mit Shopware gewachsen sein. Andererseits beweist sich auch die Leistungsfähigkeit des Systems. Denn: Inzwischen hat Shopware auch bei Shops mit mehr als 60 Millionen Euro Jahresumsatz den höchsten Marktanteil aller Systeme! Das war vor zwei Jahren noch anders, da hatten Salesforce und SAP in dieser Kategorie knapp die Nase vorn.
Shopware baut seine Allrounder-Position aus: Bei Shops mit mehr als 60 Millionen Euro Umsatz kommt Shopware auf einen Marktanteil von 6,0 Prozent und belegt Rang drei in dieser Liga. Nur Salesforce und SAP schaffen höhere Marktanteile bei den Top-Shops.
Adobe Commerce / Magento
Bis 2022 Jahren war Adobe Commerce / Magento der unangefochtene Platzhirsch unter den Shopsystemen. Seither muss es sich mit Platz zwei zufriedengeben, auch wenn der Abstand inzwischen mit 0,7 Prozentpunkten nur noch hauchdünn ist. Auch Adobe / Magento ist dabei ein echter Allrounder, dessen Installationsbasis über alle Ränge gleichmäßig verteilt ist. Wie schon in den Vorjahren zu beobachten, bildet sich jedoch ein leichter Bauch in der Mitte. Für kleinere und ganz große Shops scheinen Magento-Systeme etwas seltener in Frage zu kommen.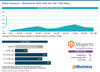
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenDieses Bild zeigt sich auch bei den Marktanteilen nach Umsatzsegment: Bei Shops bis 60 Millionen Euro Jahresumsatz ist Adobe/Magento durchgängig mit sehr guten zweistelligen Werten vertreten. Erst in der Top-Liga bricht der Marktanteil etwas ein, ist mit 4,8 Prozent aber immer noch beachtlich - und liegt vor SAP.
Shopify
Der Aufsteiger unter den Shopsystemen ist Shopify . Ein einfaches und erstaunlich leistungsfähiges Shopsystem, das sich an ambitionierte Einsteiger richtet. Man sieht dem Shopify-Profil an, dass das System organisch in die Top-1.000 hineingewachsen ist: Die Kanadier mussten nicht anderen Anbietern Händler abspenstig machen, sondern profitierten davon, dass deren Umsätze wuchsen. Das Lizenzmodell scheint dabei insbesondere für das hintere Ende der Top-1.000-Skala attraktiv. Jedenfalls hat sich die hecklastige Verteilung in den vergangenen Jahren eher noch geschärft.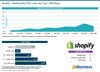
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenTrotzdem sollte man die Kandier auch in der oberen Mittelklasse nicht unterschätzen: Ein Marktanteil von 6,2 Prozent bei Händlern mit einem Jahresumsatz zwischen 22 und 60 Millionen Euro ist weit mehr, als die meisten Konkurrenten zu bieten haben.
Salesforce Commerce Cloud
Die Salesforce Commerce Cloud kommt gemeinsam mit Demandware (Demandware wird nach wie vor separat in der EHI-Erhebung ausgewertet) auf 71 Installationen und tritt damit im Langfristvergleich nahezu auf der Stelle (2022: 75 Installationen). Das System ist einst mit dem Anspruch gestartet, zu den Top-Systemen weltweit zu zählen.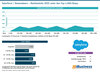
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenBis heute zeigt sich daher eine sehr gute Verbreitung auf den umsatzstarken Rängen, auch wenn sich inzwischen in der absoluten Spitze ein Knick auftut, den es früher nicht gab. Dafür ist Salesforce das Kunststück gelungen, von der Spitze her kommend eine außergewöhnlich gleichbleibende Verteilung seiner Installationen zu erreichen. Das System scheint für Händler der Oberklasse ebenso attraktiv, wie für die kleineren der Top-1.000-Händler.
Oxid Eshop
Zu einem Sorgenkind entwickelt sich der Freiburger Anbieter OXID eShop . Der Marktanteil ist in den vergangenen vier Jahren kontinuierlich gesunken - von 6,5 Prozent 2021 auf nunmehr 3,7 Prozent.
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenImmerhin konnte das System sein Profil als Anbieter der oberen Mittelklasse schärfen: Die meisten Installationen entfallen auf die Ränge 300 bis 700, nach Umsatz betrachtet liegt der absolute Schwerpunkt auf der Region 12 bis 22 Millionen Euro. Auffällig ist, dass Oxid im Laufe der letzten Jahre insbesondere bei kleinen (jungen) Online-Shops und in der Oberliga verloren hat.
SAP Commerce Cloud
In einer ganz anderen Liga spielt die SAP Commerce Cloud , die in der Vergangenheit unter dem Namen Hybris vermarktet wurde. Das System des Walldorfer Softwarehauses verortet sich eindeutig als Enterprise-Shopsystem und konnte sich so auch an der absoluten Spitze der Top-1.000-Shops etablieren. In der Gruppe der umsatzstärksten Shops hat SAP die meisten seiner Installationen, nach hinten fallen sie klar ab.
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenTrotzdem darf fraglich erscheinen, ob sich aus dieser klaren Positionierung auch ein Vorteil ergibt. Denn: Inzwischen sind die Marktanteile der Allrounder-Systeme Shopware, Adobe und Salesforce selbst in der Spitzengruppe (mehr als 60 Millionen Euro Jahresumsatz) höher als von SAP. Das war in den vergangenen Jahren noch nicht so. 2022 führte SAP das höchste Umsatzsegment mit einem Marktanteil von 7,3 Prozent souverän an. Aber damals kamen die Walldorfer auch noch auf 34 Installationen unter den Top-1.000. Heute sind es 26.
JTL Shop
Umgekehrt verhält es sich dabei mit dem System JTL-Shop . Das Produkt des nordrhein-westfälischen Anbieters ist auf Position 7 geklettert - allerdings eher aus technischen Gründen: Erstmals wurden in der Statistik auch drei Installationen der veralteten Software JLT-Shop3 ausgewiesen. Zusammen mit der aktuellen Version errechnen sich damit insgesamt 14 Installationen unter den Top-1.000-Händlern - genug für einen Sprung nach oben.
Das Marktzahlen-Archiv ist ein Premium-Service. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenDas System, das aus einer Warenwirtschaft für Onlinehändler entsprungen ist, ist klar für die kleineren der Top-1.000-Händler positioniert, die Marktanteile fallen in den höheren Umsatzregionen kontinuierlich ab. Allerdings zeigen selbst im Mittelfeld noch einige der Top-1.000-Händler, dass sich auch mit JTL-Shop ein ordentliches Geschäft machen lässt.
Die Grenzen der statistischen Aussagekraft
Schaut man auf die hinteren Ränge der Top-10-Shopsysteme (Websale, Novomind, HCL Commerce, Intershop, osCommerce, Plentymarkets, Scayle), sind die Abstände bereits so hauchdünn, dass sich kaum mehr valide Aussagen treffen lassen. Marktveränderungen im Promillebereich sind bei dieser Analyse insbesondere dann wenig aussagekräftig, wenn sich das Shopsystem an Händler adressiert, die sich am hinteren Ende der Top-1.000-Skala befinden. Denn: Die Basis der Top-1.000 ändert sich ebenfalls von Jahr zu Jahr - und gerade auf den hinteren Rängen herrscht eine große Fluktuation. Daher unterliegen Schwankungen der Marktanteile einer gewissen Zufälligkeit, die nicht auf das Shopsystem zurückzuführen ist.Der Anteil der nicht erkennbaren Software ist in diesem Studienjahr mit 40 Prozent immer noch sehr hoch. Auffällig bleibt, dass in den vorderen Rängen der Anteil deutlich höher ist als in den hinteren. Die Ursache dürfte darin liegen, dass große Händler eher dazu neigen, auf komplett selbst entwickelte bzw. stark individualisierte Software zu setzen. Zugleich schwankt der Anteil der nicht erkennbaren Software stark. 2021 betrug ihr Anteil 40 Prozent, 2022 41,1 Prozent, 2023 lag er bei 44,8 Prozent, im Studienjahr 2025 nun wieder bei 40 Prozent. Ein klarer Trend lässt sich nicht ableiten.
Mögliche Erklärung: Am hinteren Ende der Top-1.000-Liste liegen die Umsätze sehr nahe beieinander. Schon kleine externe Markteffekte (Corona, Konjunktur, internationale Wettbewerbssituation) sorgen dafür, dass in jedem Studienjahr andere Händler (mit anderen Shopsystemen) im Ranking betrachtet werden. Zuletzt darf aber auch nicht vergessen werden, dass sich auch die Erkenngenauigkeit der Browser-Addons Wappalyzer und Builtwith von Studienjahr zu Studienjahr unterscheidet. Möglich ist daher insbesondere, dass alleine deswegen im Zeitverlauf mehr Systeme erkannt werden.
Abonnieren Sie unseren kostenlosen wöchentlichen Newsletter!